Zinseszins bedeutet: Du bekommst nicht nur Zinsen auf dein eingezahltes Geld, sondern auch Zinsen auf alle Zinsen, die dir bereits gutgeschrieben wurden. Dadurch wächst dein Guthaben nicht gleichmäßig, sondern immer schneller – wie ein Schneeball, der beim Rollen immer größer wird. Beispiel: 1.000 € zu 5 % werden in 10 Jahren zu 1.628,89 € und in 30 Jahren zu 4.321,94 €. Was ist Zinseszins also genau? In diesem Artikel erklären wir ihn ganz ohne Fachchinesisch.
Der Zinseszins gilt als achtes Weltwunder der Finanzwelt – angeblich hat sogar Albert Einstein ihn so genannt (ob das Zitat echt ist, ist umstritten, die Mathematik dahinter ist es nicht). Wo begegnet dir der Zinseszins im Alltag? Wir gehen dieser Frage Schritt für Schritt nach – und wer das Prinzip einmal verstanden hat, trifft bessere Entscheidungen bei Sparbuch, ETF und Kredit. Probier es direkt aus: Mit unserem Zinseszins-Rechner siehst du in Sekunden, wie dein eigenes Geld mit Zinseszins wachsen würde.
Was ist Zinseszins? Die einfache Erklärung
Stell dir vor, du legst 1.000 € zu 5 % Zinsen an. Nach einem Jahr schreibt dir die Bank 50 € Zinsen gut – dein Kontostand beträgt 1.050 €. Soweit, so normal.
Jetzt kommt der entscheidende Punkt: Im zweiten Jahr verzinst die Bank nicht wieder nur deine ursprünglichen 1.000 €, sondern die vollen 1.050 €. Du bekommst also 52,50 € Zinsen – 2,50 € mehr als im Vorjahr. Diese zusätzlichen 2,50 € sind Zinsen auf deine Zinsen: der Zinseszins.
Im dritten Jahr sind es schon 55,13 € Zinsen, im zehnten Jahr 77,57 €. Der Zinssatz bleibt immer bei 5 %, aber der Zinsbetrag wächst jedes Jahr, weil die Basis – dein Guthaben – immer größer wird. Genau das ist Zinseszins: Zinsen, die selbst wieder Zinsen abwerfen.
Warum wächst Geld mit Zinseszins „von allein“?
Das Faszinierende am Zinseszins ist, dass du nach der Einzahlung nichts mehr tun musst. Die Mathematik arbeitet für dich, rund um die Uhr. Der Grund liegt in der Aufzinsung: Jede Zinsgutschrift erhöht das Kapital, auf das die nächste Zinsberechnung angewendet wird.
Man kann sich das wie eine Kettenreaktion vorstellen:
- Dein Startkapital wirft Zinsen ab.
- Die Zinsen werden deinem Kapital zugeschlagen.
- Das größere Kapital wirft im nächsten Durchgang mehr Zinsen ab.
- Zurück zu Schritt 2 – immer wieder, Jahr für Jahr.
Deshalb spricht man von exponentiellem Wachstum: Die Zuwächse werden mit der Zeit immer größer, statt gleich zu bleiben. Bei 1.000 € zu 5 % beträgt der Zinsertrag in den ersten 10 Jahren 628,89 €, in den Jahren 11 bis 20 aber bereits 1.024,41 € – und in den Jahren 21 bis 30 sogar 1.668,64 €. Dieselben 10 Jahre, derselbe Zinssatz, aber der Ertrag hat sich fast verdreifacht. Die Zeit ist der wichtigste Verbündete des Zinseszinses. Umgekehrt heißt das: Wer zehn Jahre später anfängt, muss nicht zehn Jahre länger sparen, sondern deutlich mehr einzahlen, um dasselbe Ziel zu erreichen – die verlorene Zeit lässt sich mit Geld kaum aufholen.
Die Schneeball-Analogie: So merkst du dir den Zinseszins
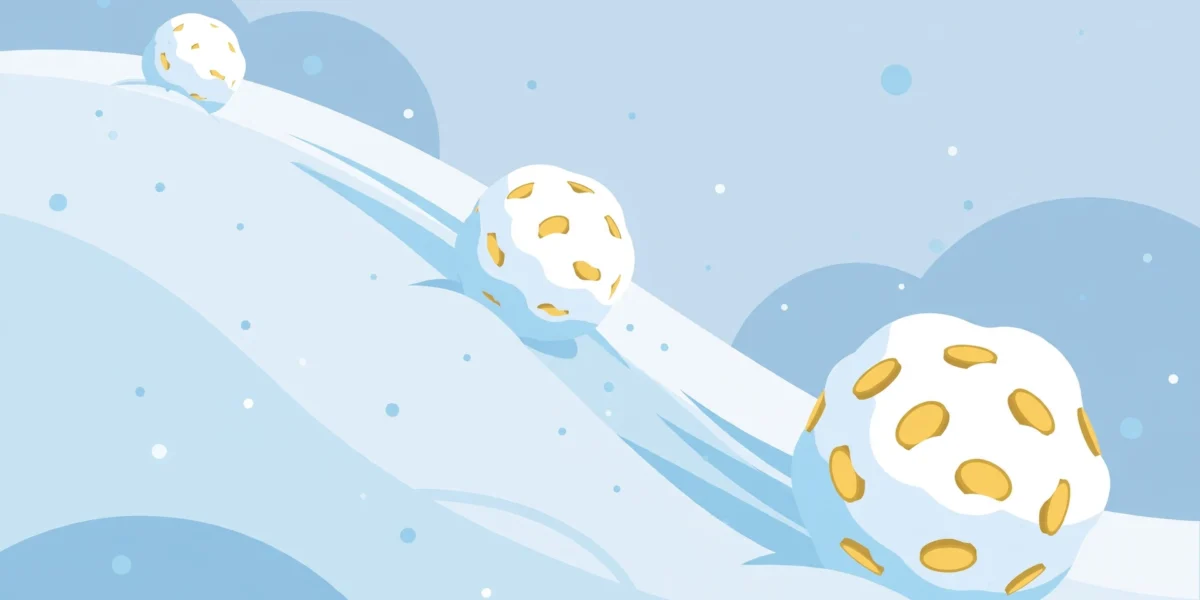
Der beliebteste Vergleich für den Zinseszins ist der Schneeball: Ein kleiner Schneeball rollt einen Hang hinunter. Anfangs nimmt er nur wenig Schnee auf. Doch je größer er wird, desto mehr Oberfläche hat er – und desto mehr Schnee bleibt bei jeder Umdrehung haften. Am Fuß des Hangs ist aus dem handlichen Ball ein riesiger Schneeball geworden.
Übertragen aufs Geld:
- Der Schneeball ist dein angelegtes Kapital.
- Der Hang ist die Zeit – je länger der Weg, desto größer der Effekt.
- Der klebrige Schnee ist der Zinssatz – je höher, desto schneller wächst der Ball.
- Der Schnee, der haften bleibt, sind die Zinsen, die sofort wieder mitverzinst werden.
Was ist Zinseszins bildlich gesprochen? Genau dieser Schneeball: klein am Start, riesig am Ziel – ganz ohne zusätzliches Zutun. Die Analogie zeigt auch die wichtigste Lektion: Früh anfangen schlägt alles. Wer seinen Schneeball zehn Jahre früher den Hang hinunterschickt, holt den Vorsprung später kaum noch auf – selbst mit höheren Einzahlungen nicht.
Die 3 Faktoren, die deinen Zinseszins bestimmen
Wie stark der Zinseszins für dich arbeitet, hängt von genau drei Stellschrauben ab:
- Das Startkapital: Der Effekt skaliert linear – doppelt so viel Startkapital bedeutet doppelt so viel Endkapital. 2.000 € zu 5 % über 10 Jahre werden zu 3.257,79 €, exakt dem Doppelten von 1.628,89 €.
- Der Zinssatz: Er wirkt exponentiell und ist deshalb der stärkste Hebel pro Prozentpunkt. 1.000 € über 30 Jahre: Bei 3 % werden 2.427,26 € daraus, bei 6 % schon 5.743,49 € – drei Prozentpunkte mehr als verdoppeln das Ergebnis.
- Die Zeit: Der am meisten unterschätzte Faktor. Zehn Jahre mehr verwandeln 1.000 € zu 5 % von 2.653,30 € (nach 20 Jahren) in 4.321,94 € (nach 30 Jahren) – ein Zuwachs von über 60 %, ganz ohne einen Cent zusätzlich einzuzahlen.
Die wichtigste Erkenntnis: Über den Zinssatz hast du nur begrenzt Kontrolle, über die Zeit fast vollständig. Früh anzufangen ist deshalb die wirksamste Zinseszins-Strategie überhaupt – wirksamer als jede Jagd nach dem einen Prozentpunkt mehr Rendite.
Wo wirkt der Zinseszins? Beispiele aus dem Alltag
Zinseszins ist kein abstraktes Mathe-Phänomen, sondern steckt in vielen Finanzprodukten deines Alltags:
Sparbuch, Tagesgeld und Festgeld
Der Klassiker: Die Bank schreibt dir jährlich (manchmal auch monatlich oder quartalsweise) Zinsen gut, die sofort wieder mitverzinst werden. Bei den aktuell niedrigen Sparzinsen ist der Effekt klein, aber das Prinzip identisch – 1.000 € zu 2 % werden in 30 Jahren immerhin zu 1.811,36 €.
ETF-Sparplan und Aktienfonds
Hier wirkt der Zinseszins über Kursgewinne und reinvestierte Dividenden. Steigt dein ETF-Depot im Schnitt um 7 % pro Jahr, verdoppelt sich dein Geld etwa alle 10 Jahre – ganz ohne dass du etwas dazutun musst. Deshalb sind lange Anlagehorizonte beim ETF-Sparen so mächtig: Über 30 Jahre werden aus 1.000 € bei 7 % rund 7.612,26 €.
Private Altersvorsorge
Ob Riester, Rürup oder betriebliche Altersvorsorge: Alle diese Produkte leben vom Zinseszinseffekt über Jahrzehnte. Einzahlungen, die du mit 25 tätigst, haben 40 Jahre Zeit zu arbeiten – Einzahlungen mit 55 nur noch 10. Der Unterschied im Endkapital ist dramatisch.
Kredit als Negativbeispiel: Zinseszins gegen dich
Der Zinseszins kennt keine Moral – er arbeitet auch gegen dich. Beim Dispokredit oder bei der Kreditkarten-Teilzahlung zahlst du Zinsen auf deine Schulden, und unbezahlte Zinsen erhöhen die Schuld, auf die neue Zinsen anfallen. So entwickeln sich 1.000 € Schulden bei 15 % Sollzinsen, wenn du nichts zurückzahlst:
| Jahr | Schuldenstand | Zinslast in diesem Jahr |
|---|---|---|
| 0 | 1.000,00 € | – |
| 1 | 1.150,00 € | 150,00 € |
| 2 | 1.322,50 € | 172,50 € |
| 3 | 1.520,87 € | 198,37 € |
| 4 | 1.749,01 € | 228,14 € |
| 5 | 2.011,36 € | 262,35 € |
Aus 1.000 € Schulden werden in 5 Jahren über 2.000 € – ohne einen einzigen neuen Kauf. Die jährliche Zinslast steigt dabei von 150 € auf 262,35 €, weil immer wieder Zinsen auf Zinsen geschlagen werden. Deshalb lautet die eiserne Regel der Finanzplanung: Erst teure Schulden tilgen, dann sparen. Jeder Euro, mit dem du einen 15 %-Dispo zurückzahlst, „bringt“ dir risikolos 15 % Rendite – das schlägt jede Geldanlage.
Was ist der Unterschied zwischen Zinseszins und einfachen Zinsen?
Bei einfachen Zinsen bekommst du jedes Jahr denselben Betrag – immer berechnet auf das ursprüngliche Startkapital. Bei 10.000 € zu 5 % sind das jedes Jahr stur 500 €, nach 20 Jahren also 20.000 € insgesamt.
Bei Zinseszins werden die Zinsen jedes Jahr dem Kapital zugeschlagen und mitverzinst. Aus denselben 10.000 € zu 5 % werden in 20 Jahren 26.532,98 € – also 6.532,98 € mehr. Den kompletten Direktvergleich mit Tabelle über 20 Jahre findest du in unserem Artikel Zinseszins vs. einfache Zinsen.
Die Faustregel: Je länger die Laufzeit und je höher der Zinssatz, desto größer der Vorsprung des Zinseszinses. In den ersten Jahren ist der Unterschied kaum spürbar – nach 20 oder 30 Jahren explodiert er.
Die Zinseszins Formel in Kürze
Wer es genau wissen will, rechnet mit der Zinseszins Formel:
Kn = K0 × (1 + p/100)n
K0 ist das Startkapital, p der Zinssatz in Prozent, n die Laufzeit in Jahren und Kn das Endkapital. Die komplette Herleitung Schritt für Schritt – inklusive Beispielrechnung und Umstellung der Formel – steht in unserem Artikel Zinseszins Formel: Herleitung und einfache Beispiele.
Und wenn du nur schnell wissen willst, wie lange dein Geld bis zur Verdopplung braucht: Die 72er Regel liefert die Antwort im Kopf – 72 geteilt durch den Zinssatz ergibt die Jahre bis zur Verdopplung.
So nutzt du den Zinseszins-Rechner richtig
Verstanden ist der Zinseszins schnell – spannend wird er mit deinen eigenen Zahlen. So holst du das meiste aus unserem Zinseszins-Rechner heraus:
- Starte mit deinen echten Zahlen: Gib dein tatsächliches Startkapital, deinen Zinssatz (oder deine erwartete Rendite) und deine geplante Laufzeit ein. Das Ergebnis ist dein persönlicher Schneeball.
- Spiele mit der Laufzeit: Verändere nur die Jahre und beobachte, wie überproportional das Endkapital in den späten Jahren wächst. Zehn Jahre mehr oder weniger verändern oft mehr als ein Prozentpunkt Zins.
- Vergleiche Szenarien: Rechne „früh anfangen mit wenig“ gegen „spät anfangen mit viel“. Beispiel: 5.000 € zu 6 % über 30 Jahre werden zu 28.717,46 € – wer erst 10 Jahre später mit 10.000 € startet, kommt trotz doppelten Einsatzes nur auf 32.071,35 € bei 20 Jahren. Der frühe Start holt fast alles auf.
Der Rechner ersetzt keine Anlageberatung, aber er macht aus einem abstrakten Konzept eine konkrete Zahl – und konkrete Zahlen motivieren mehr als jede Theorie.
Häufig gestellte Fragen (FAQ)
Was ist Zinseszins einfach erklärt?
Zinseszins bedeutet, dass gutgeschriebene Zinsen sofort wieder mitverzinst werden – du erhältst also Zinsen auf deine Zinsen. Dadurch wächst dein Kapital exponentiell: immer schneller, statt gleichmäßig. Wie ein Schneeball, der beim Rollen immer größer wird.
Wie viel werden 1.000 € mit Zinseszins in 30 Jahren?
Das hängt vom Zinssatz ab: Bei 2 % werden aus 1.000 € in 30 Jahren 1.811,36 €, bei 5 % sind es 4.321,94 € und bei 8 % sogar 10.062,66 €. Alle Werte berechnet mit Kn = 1.000 × (1 + p/100)30.
Wo gibt es Zinseszins im Alltag?
Überall dort, wo Erträge automatisch wieder angelegt werden: Sparbuch, Tagesgeld und Festgeld mit Zinsgutschrift, ETF-Sparpläne mit reinvestierten Dividenden sowie die private Altersvorsorge. Negativ wirkt der Zinseszins bei teuren Schulden wie Dispokredit oder Kreditkarten-Teilzahlung.
Ab wann lohnt sich der Zinseszins?
Der Zinseszins wirkt ab dem ersten Jahr – aber erst mit der Zeit wird er richtig spürbar. Bei 1.000 € zu 5 % beträgt der Zinsertrag im ersten Jahr 50 €, im zehnten Jahr schon 77,57 € und im zwanzigsten Jahr 126,35 €. Faustregel: Je länger die Laufzeit, desto stärker der Effekt – die zweite Hälfte der Laufzeit liefert den Löwenanteil des Gewinns.
Was ist der Unterschied zwischen Zins und Zinseszins?
Zins ist die Vergütung für überlassenes Geld in einem einzelnen Zeitraum. Zinseszins entsteht, wenn dieser Zins dem Kapital zugeschlagen und in der nächsten Periode mitverzinst wird. Einfache Zinsen rechnen immer nur mit dem Startkapital, Zinseszins mit dem jeweils angewachsenen Guthaben.
Zusammenfassung
Zinseszins heißt: Zinsen bekommen selbst wieder Zinsen – und lassen dein Geld dadurch exponentiell wachsen, ganz von allein. Der Schneeball-Vergleich bringt es auf den Punkt: Je länger der Hang (die Zeit) und je klebriger der Schnee (der Zinssatz), desto größer wird dein Schneeball. Nutze den Effekt für dich bei Sparbuch, ETF und Altersvorsorge – und hüte dich vor ihm bei teuren Schulden. Jetzt berechnen mit dem Zinseszins-Rechner von Prozenthilfe: Gib Startkapital, Zinssatz und Laufzeit ein und sieh sofort, wie stark der Schneeball-Effekt bei deinen Zahlen wirkt.