Rabatt und Skonto auf einer Rechnung: Reihenfolge entscheidet über den Endbetrag.
Stehen Rabatt und Skonto auf derselben Rechnung, gilt eine feste Reihenfolge: zuerst der Rabatt, danach das Skonto – und zwar auf den bereits rabattierten Betrag, nicht auf den ursprünglichen Listenpreis. Wer stattdessen beide Prozentsätze einfach addiert, rechnet sich einen falschen, meist zu niedrigen Zahlbetrag aus. Dieser Ratgeber zeigt dir die richtige Reihenfolge mit Formel und Rechenweg, warum Addieren hier ein Fehler ist, und was Skonto für die Umsatzsteuer auf der Rechnung bedeutet.
Rabatt und Skonto: kurzer Unterschied zur Einordnung
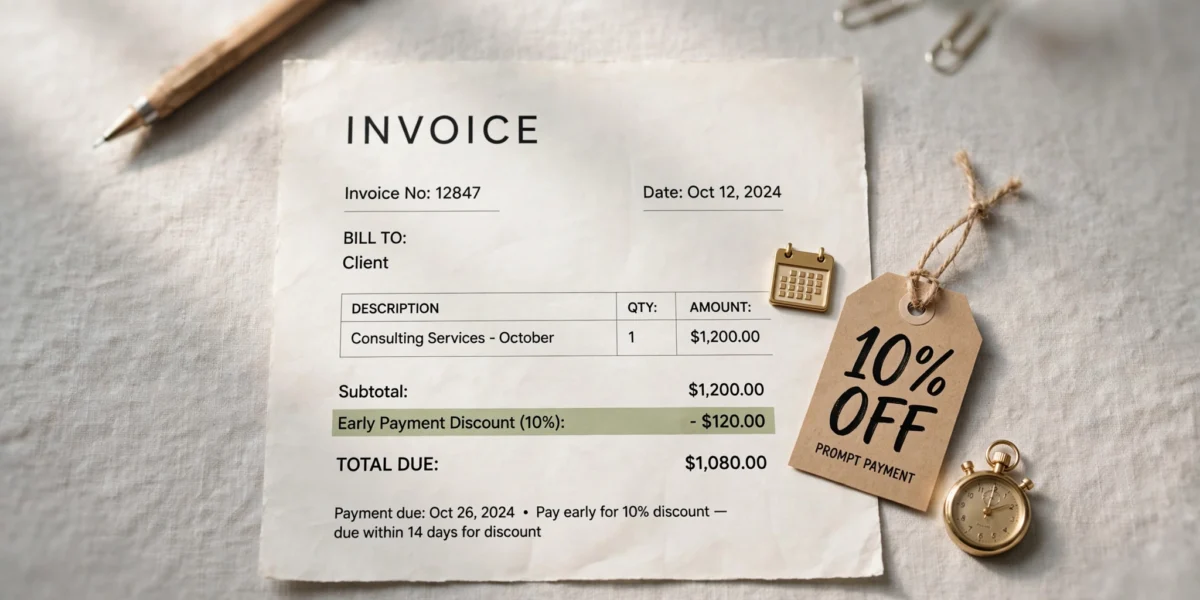
Ein Rabatt ist ein sofortiger Preisnachlass beim Kauf, etwa als Mengen- oder Sale-Rabatt – er verändert direkt den Rechnungsbetrag. Skonto dagegen ist ein Nachlass für besonders schnelle Zahlung einer bereits gestellten Rechnung, meist 2–3 % bei Zahlung innerhalb weniger Tage statt des vollen Zahlungsziels. Eine ausführliche Erklärung beider Begriffe mit eigenen Formeln findest du in unserem Rabatt-Rechner und in unserem Artikel zu Skonto berechnen. Hier geht es ausschliesslich um den Fall, dass beide Nachlässe auf derselben Rechnung zusammentreffen.
Die richtige Reihenfolge: erst Rabatt, dann Skonto
Der Grund für diese Reihenfolge liegt im Charakter der beiden Nachlässe: Der Rabatt bestimmt, welcher Betrag überhaupt in Rechnung gestellt wird – er wirkt vor oder bei der Rechnungsstellung. Das Skonto ist dagegen eine Belohnung dafür, diese bereits gestellte Rechnung schnell zu begleichen. Es bezieht sich deshalb auf den Betrag, der tatsächlich geschuldet wird – und das ist der Rechnungsbetrag nach Abzug des Rabatts, nicht der ursprüngliche Listenpreis. Diese Reihenfolge entspricht der kaufmännischen Praxis und den Grundsätzen ordnungsmässiger Buchführung (GoB).
Rabatt und Skonto zusammen berechnen: Formel und Rechenweg
Die Berechnung erfolgt in zwei aufeinanderfolgenden Schritten – demselben Prinzip, das auch bei der Kombination mehrerer Rabatte gilt, nur mit unterschiedlichen Nachlassarten statt zwei Rabatten:
-
- 1. Rechnungsbetrag nach Rabatt: Listenpreis × (1 − Rabatt ÷ 100)
- 2. Zahlbetrag nach Skonto: Rechnungsbetrag × (1 − Skonto ÷ 100)
- Kombiniert in einem Schritt: Zahlbetrag = Listenpreis × (1 − Rabatt ÷ 100) × (1 − Skonto ÷ 100)
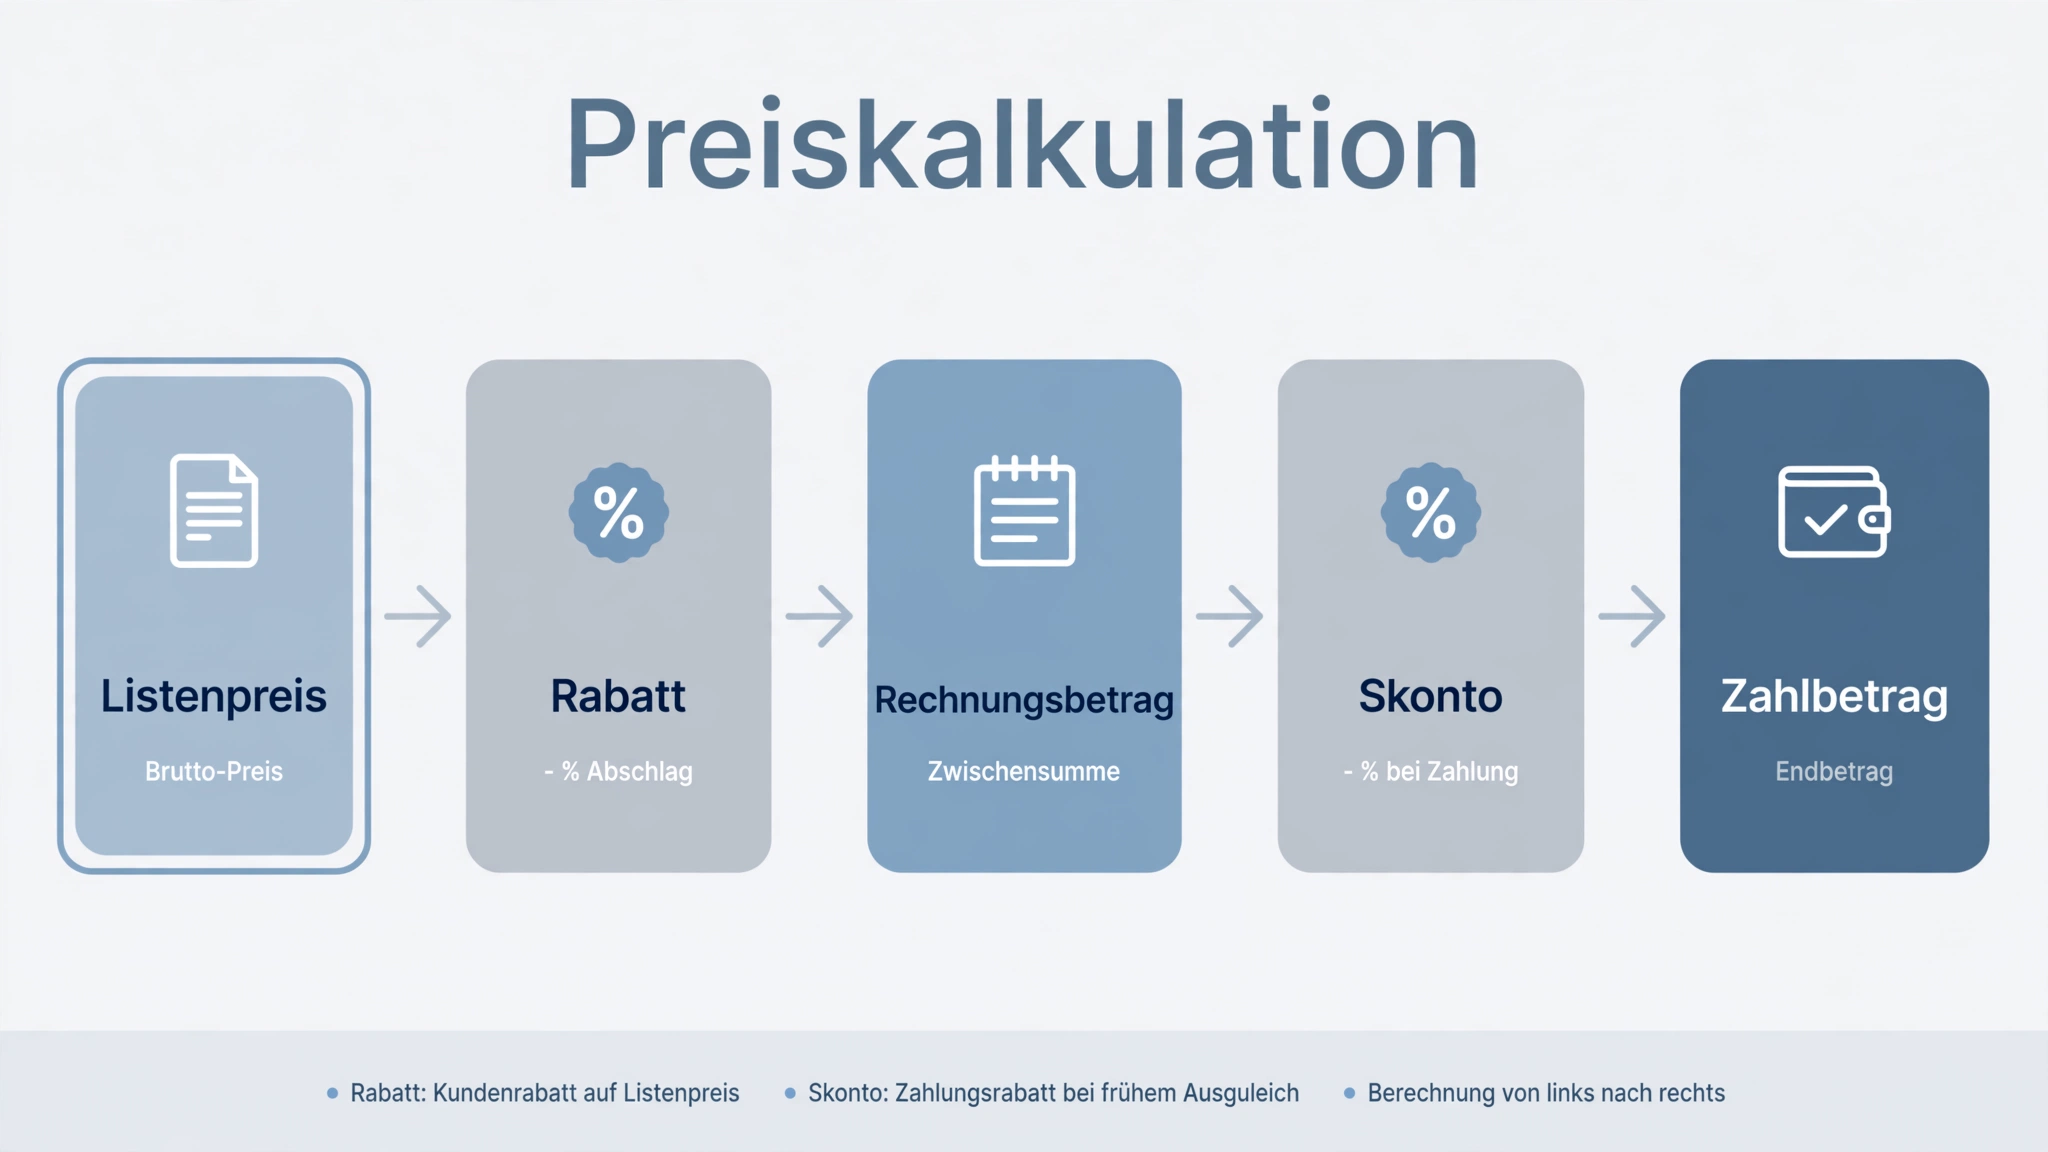
Vom Listenpreis über den Rabatt zum Rechnungsbetrag, dann Skonto zum Zahlbetrag.
Rechenbeispiel
Ein Händler bestellt Ware zum Listenpreis von 1.000 €. Der Lieferant gewährt 20 % Mengenrabatt sowie 3 % Skonto bei Zahlung innerhalb von 10 Tagen.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Rechnungsbetrag nach Rabatt | 1.000 × 0,80 | 800,00 € |
| Zahlbetrag nach Skonto | 800 × 0,97 | 776,00 € |
Warum Rabatt und Skonto nicht einfach addiert werden dürfen
Ein häufiger Fehler: 20 % Rabatt und 3 % Skonto werden zu 23 % addiert und direkt vom Listenpreis abgezogen. Das Ergebnis wirkt plausibel, ist aber falsch:
| Methode | Rechnung | Ergebnis |
|---|---|---|
| Richtig (nacheinander) | 1.000 × 0,80 × 0,97 | 776,00 € |
| Falsch (addiert) | 1.000 × (1 − 0,23) | 770,00 € |
Der Unterschied beträgt hier 6 € – bei grösseren Rechnungsbeträgen oder höheren Prozentsätzen fällt er entsprechend stärker aus. Der tatsächliche Gesamtnachlass liegt bei 22,4 %, nicht bei 23 %, weil sich das Skonto nur auf den bereits reduzierten Betrag bezieht, nicht auf den vollen Listenpreis. Genau dasselbe Prinzip gilt, wenn zwei Rabatte hintereinander gewährt werden – auch hier ergeben zwei mal 10 % zusammen nur 19 %, nicht 20 %.
Was passiert mit der Umsatzsteuer, wenn Skonto gezogen wird?
In der Praxis wird Skonto meist vom Bruttobetrag (inklusive Umsatzsteuer) abgezogen – rechnerisch kommt dabei dasselbe Ergebnis heraus, egal ob man vom Netto- oder Bruttobetrag ausgeht, da beide Rechenwege dieselben Faktoren nur in anderer Reihenfolge multiplizieren. Wichtiger ist ein anderer Punkt, der in vielen einfacheren Erklärungen fehlt: Sobald Skonto tatsächlich in Anspruch genommen wird, sinkt die Bemessungsgrundlage für die Umsatzsteuer nach § 10 UStG – und nach § 17 UStG müssen sowohl die vom Verkäufer abgeführte Umsatzsteuer als auch die vom Käufer geltend gemachte Vorsteuer entsprechend korrigiert werden. Diese Korrektur erfolgt nicht rückwirkend zum Rechnungsdatum, sondern erst im Zeitpunkt der tatsächlichen Zahlung – denn erst dann steht fest, ob das Skonto überhaupt in Anspruch genommen wurde.
Vollständiges Rechenbeispiel mit Umsatzsteuer-Korrektur
Eine B2B-Bestellung über 5.000 € netto erhält 10 % Rabatt, danach kommen 19 % Umsatzsteuer hinzu. Bei Zahlung innerhalb der Frist gewährt der Lieferant 2 % Skonto auf den Bruttobetrag:
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Rechnungsbetrag netto (nach Rabatt) | 5.000 × 0,90 | 4.500,00 € |
| Rechnungsbetrag brutto (+19 % USt) | 4.500 × 1,19 | 5.355,00 € |
| Skontobetrag (2 % vom Bruttobetrag) | 5.355 × 0,02 | 107,10 € |
| Zahlbetrag | 5.355 − 107,10 | 5.247,90 € |
| davon USt-Korrektur (19/119 vom Skonto) | 107,10 × 19÷119 | 17,10 € |
Von den 107,10 € Skonto entfallen 17,10 € auf die Umsatzsteuer und 90,00 € auf den Nettobetrag. Der Verkäufer bucht diese 17,10 € als Korrektur seiner Umsatzsteuerschuld, der Käufer entsprechend als Korrektur seines Vorsteuerabzugs. Für die genaue Buchung und weitere Beispiele mit deutschen Sätzen nutze unseren MwSt-Rechner.
Häufige Fehler bei Rabatt und Skonto kombiniert
- Prozentsätze addieren statt nacheinander anwenden: 20 % Rabatt + 3 % Skonto ergeben nicht 23 % Gesamtnachlass, sondern 22,4 %.
- Skonto vom Listenpreis statt vom Rechnungsbetrag berechnen: Das Skonto bezieht sich immer auf den bereits um den Rabatt reduzierten Betrag.
- Umsatzsteuer-Korrektur bei Skonto vergessen: Wird Skonto tatsächlich gezogen, sinkt auch die Bemessungsgrundlage für die Umsatzsteuer – eine Korrektur nach § 17 UStG ist erforderlich.
- Skonto trotz verpasster Frist abziehen: Nach Ablauf der Skontofrist ist nur noch der volle Rechnungsbetrag nach Rabatt fällig, ohne zusätzlichen Abzug.
Wichtige Begriffe rund um Rabatt und Skonto
Listenpreis: der ursprüngliche Preis vor jedem Nachlass. Rechnungsbetrag: der tatsächlich in Rechnung gestellte Betrag nach Abzug des Rabatts. Zahlbetrag: der Betrag, der nach Abzug von Skonto tatsächlich überwiesen wird. Skontofrist: der Zeitraum, innerhalb dessen eine Zahlung erfolgen muss, damit Skonto gewährt wird. Bemessungsgrundlage: der Betrag, auf den sich die Umsatzsteuer berechnet – wird durch Skonto nachträglich gemindert. Vorsteuerkorrektur: die Anpassung des geltend gemachten Vorsteuerabzugs, wenn sich die Bemessungsgrundlage nachträglich ändert.
Häufig gestellte Fragen (FAQ)
In welcher Reihenfolge werden Rabatt und Skonto berechnet?
Immer zuerst der Rabatt, dann das Skonto. Der Rabatt wird vom Listenpreis abgezogen und ergibt den Rechnungsbetrag; das Skonto wird anschliessend auf diesen bereits reduzierten Betrag angewendet.
Wird Skonto vom Netto- oder Bruttobetrag berechnet?
In der Praxis meist vom Bruttobetrag inklusive Umsatzsteuer. Rechnerisch ergibt sich derselbe Zahlbetrag, unabhängig davon, ob man vom Netto- oder Bruttowert ausgeht, da beide Rechenwege dieselben Faktoren nur in anderer Reihenfolge multiplizieren.
Warum darf man Rabatt und Skonto nicht einfach addieren?
Weil sich das Skonto auf den bereits um den Rabatt reduzierten Betrag bezieht, nicht auf den ursprünglichen Listenpreis. Bei 20 % Rabatt und 3 % Skonto beträgt der tatsächliche Gesamtnachlass 22,4 %, nicht 23 %.
Ändert sich durch Skonto auch die Umsatzsteuer?
Ja. Sobald Skonto tatsächlich in Anspruch genommen wird, sinkt die Bemessungsgrundlage für die Umsatzsteuer nach § 10 UStG, und nach § 17 UStG müssen Umsatzsteuer beim Verkäufer und Vorsteuer beim Käufer entsprechend korrigiert werden.
Wie hoch sind Rabatt und Skonto üblicherweise?
Rabatte schwanken je nach Anlass meist zwischen 5 % und 20 %, während Skonto für schnelle Zahlung typischerweise bei 1 % bis 3 % liegt, gewährt bei Zahlung innerhalb weniger Tage statt des vollen Zahlungsziels.
Kann ich Skonto bekommen, wenn schon ein Rabatt auf der Rechnung steht?
Ja, beide Nachlässe schliessen sich nicht aus. Der Rabatt wird beim Rechnungsbetrag berücksichtigt, das Skonto kommt bei fristgerechter Zahlung zusätzlich auf diesen bereits reduzierten Betrag hinzu.
Was passiert, wenn ich die Skontofrist verpasse?
Dann entfällt nur der Skontoabzug – der Rabatt bleibt bestehen, da er bereits beim Rechnungsbetrag berücksichtigt wurde. Fällig ist in diesem Fall der volle Rechnungsbetrag nach Rabatt, ohne zusätzlichen Skontoabzug.
Zusammenfassung
Treffen Rabatt und Skonto auf derselben Rechnung zusammen, gilt eine feste Reihenfolge: erst der Rabatt vom Listenpreis, dann das Skonto auf den bereits reduzierten Rechnungsbetrag. Beide Prozentsätze einfach zu addieren, führt zu einem falschen, zu niedrigen Ergebnis – bei 20 % Rabatt und 3 % Skonto beträgt der tatsächliche Gesamtnachlass 22,4 %, nicht 23 %. Wird Skonto tatsächlich gezogen, sinkt zusätzlich die Bemessungsgrundlage für die Umsatzsteuer, sodass nach § 17 UStG eine Korrektur von Umsatzsteuer und Vorsteuer erforderlich wird.
Fazit
Die Reihenfolge ist der Kern der ganzen Rechnung: Rabatt zuerst, Skonto danach, nie addiert. Für Berechnungen mit deinen eigenen Beträgen nutze unseren Rabatt-Rechner und unseren Skonto-Ratgeber – inklusive Rechenweg für jede Formel.