Sparen mit Zinsen: Tagesgeld, Festgeld und die monatliche Zinsgutschrift.
Ob deine Zinsen monatlich, vierteljährlich oder erst am Jahresende gutgeschrieben werden, verändert deinen tatsächlichen Ertrag – auch wenn der Nominalzins auf dem Papier gleich aussieht. Der Grund: Bei monatlicher Gutschrift wird bereits die erste Monatszinse im nächsten Monat mitverzinst, während du bei jährlicher Gutschrift diesen Zinseszinseffekt erst nach zwölf Monaten einmal bekommst. Dieser Ratgeber zeigt dir, wie du monatliche Zinsen konkret berechnest, wie sich Tagesgeld, Festgeld und klassisches Sparkonto in Verfügbarkeit und Verzinsung unterscheiden – und was am Ende nach Steuer und Inflation wirklich bei dir ankommt.
Tagesgeld, Festgeld und Sparkonto im Überblick
Alle drei sind Spareinlagen mit gesetzlicher Einlagensicherung, unterscheiden sich aber deutlich in Verfügbarkeit, Zinsrhythmus und Zinsniveau:
| Tagesgeld | Festgeld | Sparkonto / Sparbuch | |
|---|---|---|---|
| Verfügbarkeit | täglich, ohne Kündigung | gesperrt bis Laufzeitende | bis 2.000 € pro Monat frei, sonst 3 Monate Kündigungsfrist |
| Zinssatz | variabel | fest für die Laufzeit | variabel |
| Typische Gutschrift | monatlich oder vierteljährlich | meist zum Laufzeitende | meist jährlich |
| Zinsniveau (Richtwert 08/2026) | ≈ 1,9–2,0 % im Schnitt, Aktionen bis ≈ 3,5–4,0 % | 12 Monate: bis ≈ 3,4–3,8 % | ≈ 0,3–0,5 % |
| Typischer Zweck | Notgroschen, kurzfristig | planbare Erträge, mittelfristig | traditionell, heute meist unattraktiv |
Die Zinsniveaus schwanken je nach Anbieter und Marktlage und dienen hier nur zur Einordnung – für eine konkrete Berechnung mit deinem eigenen Zinssatz reicht der Nominalzins deiner Bank plus die Formeln aus dem nächsten Abschnitt.
Warum die Zinsgutschrift den Ertrag beeinflusst
Der Effekt heisst Zinseszins: Sobald eine Bank Zinsen gutschreibt, werden diese Zinsen ab der nächsten Zinsperiode selbst mitverzinst. Je häufiger die Gutschrift, desto früher setzt dieser Effekt ein. Bei gleichem Nominalzins bringt eine monatliche Gutschrift daher minimal mehr als eine jährliche – der Unterschied ist bei haushaltsüblichen Beträgen und heutigen Zinsniveaus klein, aber real.
Rechenbeispiel: gleicher Zinssatz, unterschiedliche Gutschrift
| Gutschrift | Rechnung | Ergebnis nach 1 Jahr |
|---|---|---|
| Jährlich | 10.000 € × 1,03 | 10.300,00 € (Zinsen: 300,00 €) |
| Monatlich | 10.000 × (1+0,03/12)¹² | 10.304,16 € (Zinsen: 304,16 €) |
Bei 10.000 € und 3 % p. a. bringt die monatliche gegenüber der jährlichen Gutschrift 4,16 € mehr im ersten Jahr – nach zwei Jahren wächst der Unterschied auf 8,57 €. Der Effekt ist also real, aber bei den meisten Alltagsbeträgen kein Grund, ausschliesslich deshalb den Anbieter zu wechseln. Wichtiger ist meist der Nominalzins selbst.
Um Angebote mit unterschiedlicher Gutschrift-Häufigkeit fair zu vergleichen, hilft der Effektivzins (auch Effektivverzinsung genannt) – der Jahreszins, der den Zinseszinseffekt bereits einrechnet:
- Formel: Effektivzins = (1 + Nominalzins / m)^m − 1
- m = Anzahl der Zinsperioden pro Jahr (12 bei monatlicher, 4 bei vierteljährlicher, 1 bei jährlicher Gutschrift)
Bei 3 % Nominalzins und monatlicher Gutschrift liegt der Effektivzins bei 3,0416 % – bei vierteljährlicher Gutschrift bei 3,0339 %. Je feiner die Gutschrift, desto näher rückt der Effektivzins an einen theoretischen Grenzwert heran, wächst danach aber kaum noch.
Monatliche Zinsen berechnen: Formel und Rechenweg
Für die monatliche Verzinsung eines festen Kapitals über ein Jahr gilt dieselbe Systematik wie bei den Grundlagen der Prozentrechnung – nur mit zwölf Zinsperioden statt einer:
- Endkapital nach 1 Jahr: K × (1 + Nominalzins / 12)¹²
- Zinsen eines einzelnen Monats: K × Nominalzins / 12
Tagesgeldkonten rechnen in der Praxis meist noch genauer – taggenau: Die Zinsen werden nicht pauschal pro Monat, sondern für jeden einzelnen Tag auf Basis von 365 Tagen im Jahr berechnet:
-
- Zinsbetrag = Guthaben × Zinssatz × Tage ÷ 365
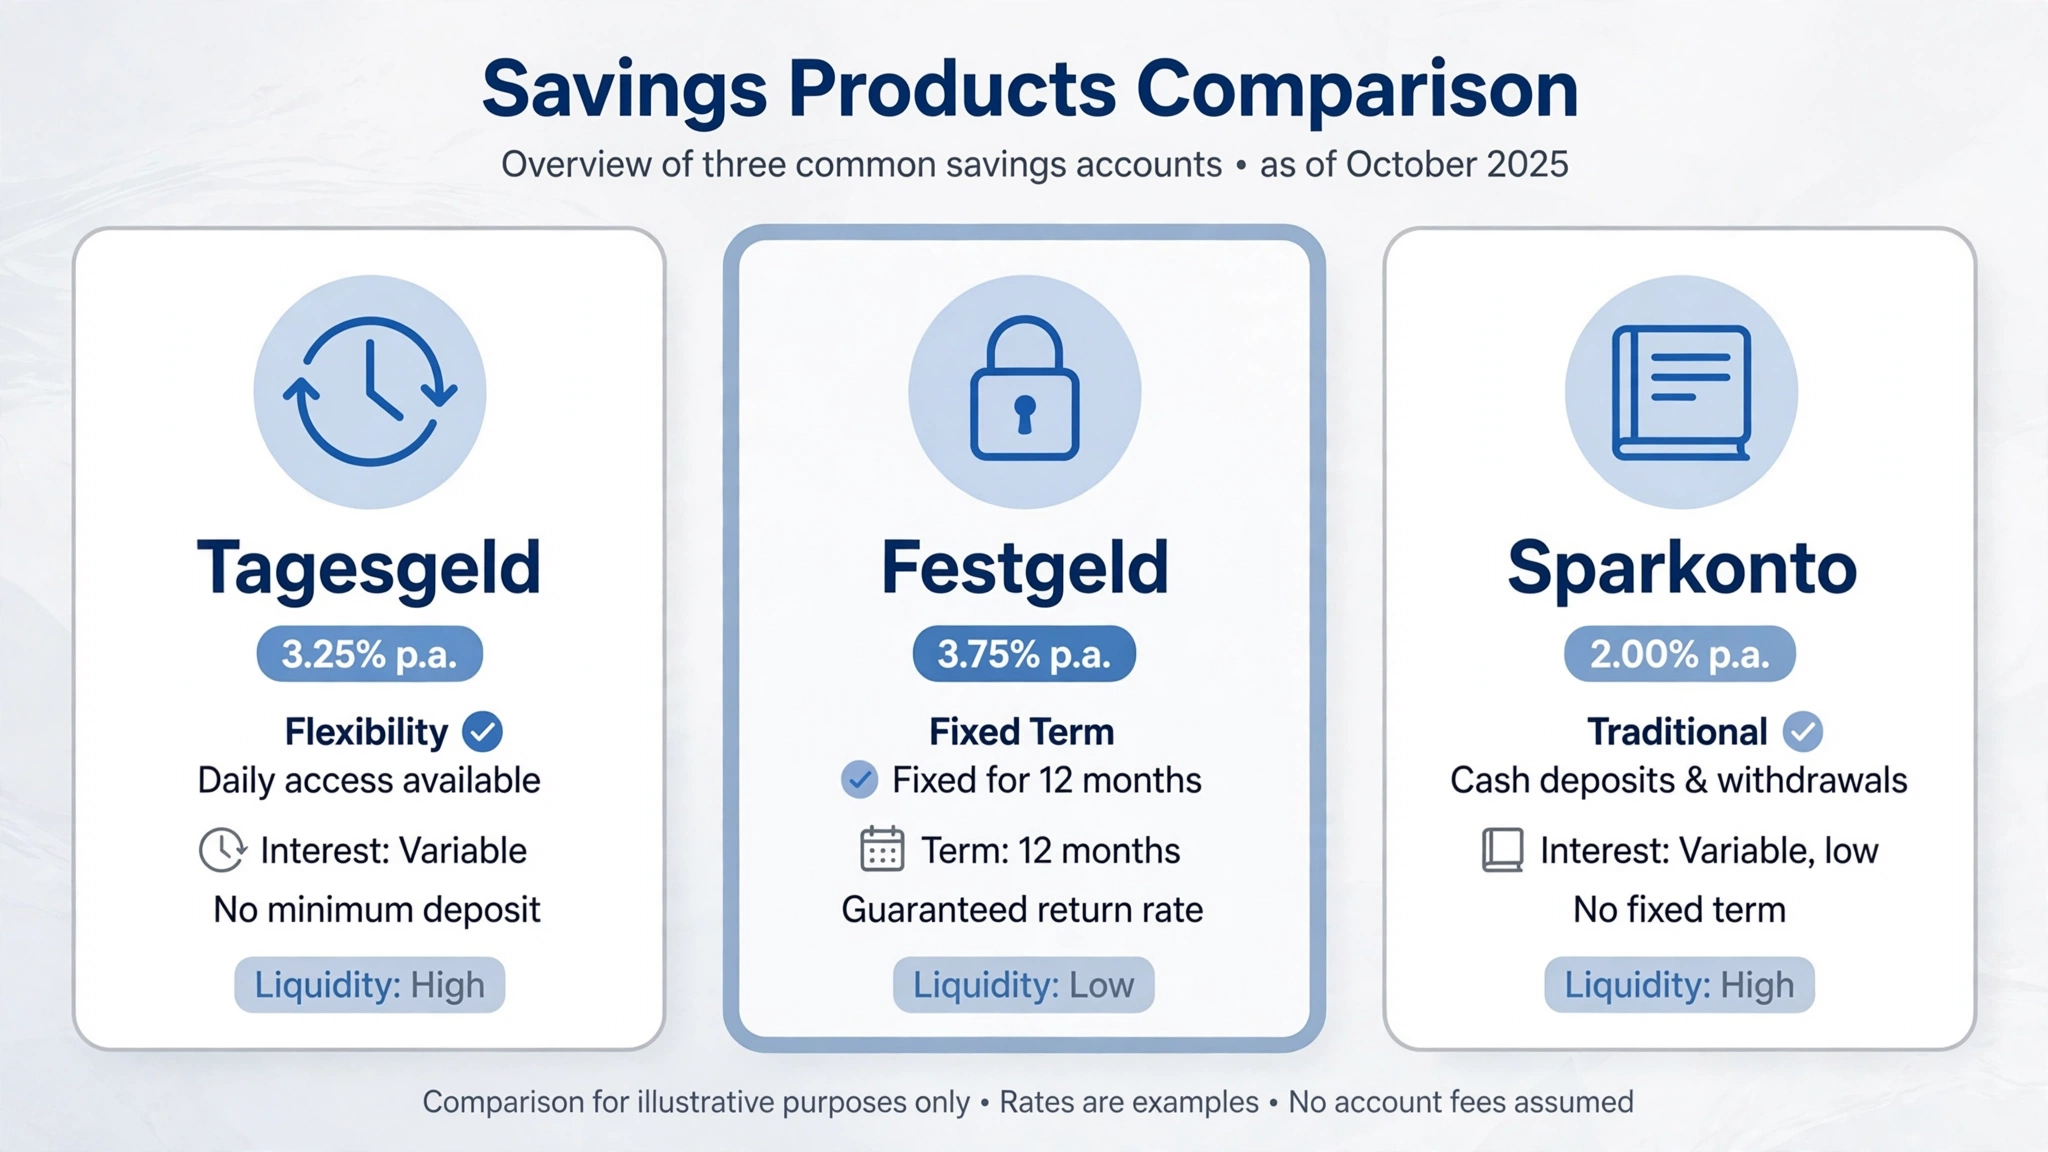
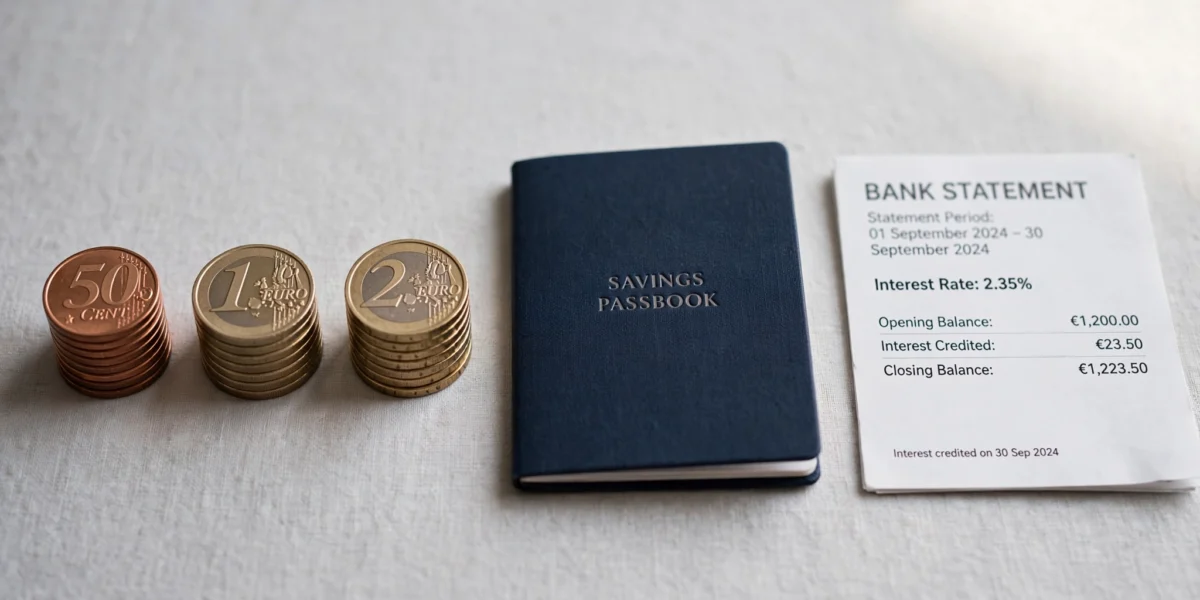
Tagesgeld, Festgeld, Sparkonto: Zinsniveau und Zinsgutschrift im Vergleich.
Rechenbeispiel: taggenaue Verzinsung
8.000 € liegen für 90 Tage zu 2,5 % Zinssatz auf einem Tagesgeldkonto:
- 8.000 × 0,025 × 90 ÷ 365 = 49,32 € Zinsen
Für eigene Beträge und Zeiträume – egal ob mit monatlicher, vierteljährlicher oder jährlicher Gutschrift – rechnest du am schnellsten mit unserem Zinsrechner.
Tagesgeld im Detail
Tagesgeld ist täglich verfügbar, ohne Kündigungsfrist und ohne feste Laufzeit – dafür ist der Zinssatz variabel und kann von der Bank jederzeit angepasst werden. Die Zinsberechnung erfolgt taggenau (siehe Formel oben), die Gutschrift selbst erfolgt je nach Anbieter monatlich oder vierteljährlich. Wegen der jederzeitigen Verfügbarkeit eignet sich Tagesgeld vor allem als Notgroschen – die gängige Faustregel sind drei bis sechs Netto-Monatsgehälter, die kurzfristig abrufbar bleiben sollen, statt renditeorientiert angelegt zu werden.
Festgeld im Detail
Bei Festgeld legst du einen Betrag für eine vereinbarte Laufzeit fest an – typischerweise zwischen einem Monat und zehn Jahren. Im Gegenzug für den Verzicht auf Verfügbarkeit ist der Zinssatz für die gesamte Laufzeit garantiert und liegt meist über dem von Tagesgeld. Die Zinsgutschrift erfolgt bei kurzen Laufzeiten in der Regel erst zum Laufzeitende; bei mehrjährigen Festgeldern schreiben manche Anbieter die Zinsen bereits jährlich gut, was wiederum einen Zinseszinseffekt auf die restliche Laufzeit erzeugt. Festgeld eignet sich für Beträge, auf die du für einen klar definierten Zeitraum verzichten kannst.
Sparkonto und Sparbuch im Detail
Das klassische Sparbuch bzw. Sparkonto ist die älteste Sparform in Deutschland und gilt als nahezu risikofrei – dafür ist die Verzinsung inzwischen meist unattraktiv: Im Schnitt sind die Sparbuchzinsen von rund 2 % um die Jahrtausendwende auf etwa 0,3 % Ende 2025 gefallen.
Charakteristisch ist die gesetzliche Kündigungsfrist von drei Monaten: Pro Kalendermonat kannst du bis zu 2.000 € ohne Kündigung abheben. Für höhere Beträge musst du entweder drei Monate im Voraus kündigen oder einen Vorschusszins in Höhe von einem Viertel des vereinbarten Habenzinses auf den vorzeitig abgehobenen Überschussbetrag akzeptieren. Bei einem Habenzins von 0,8 % und einem Überschuss von 1.000 € über rund 90 Tage liegt dieser Vorschusszins in der Praxis oft bei unter einem Euro – spürbar, aber selten der entscheidende Kostenfaktor.
Vom Bruttozins zum Realertrag: Steuer und Inflation mitrechnen
Der Nominalzins ist nur der Ausgangspunkt. Was am Ende wirklich bei dir ankommt, hängt zusätzlich vom Sparer-Pauschbetrag, der Abgeltungsteuer und der Inflation ab.
1. Sparer-Pauschbetrag
Kapitalerträge bleiben bis 1.000 € pro Jahr (Alleinstehende) bzw. 2.000 € (gemeinsam veranlagte Ehepaare) steuerfrei, wenn du bei deiner Bank einen Freistellungsauftrag eingerichtet hast.
2. Abgeltungsteuer auf den übersteigenden Betrag
Zinserträge oberhalb des Pauschbetrags unterliegen der Abgeltungsteuer von pauschal 26,375 % (25 % zzgl. Solidaritätszuschlag), zzgl. Kirchensteuer, falls zutreffend. Die genaue Berechnung – inklusive Kirchensteuersätzen je Bundesland – erklären wir ausführlich in unserem Artikel zur Abgeltungsteuer.