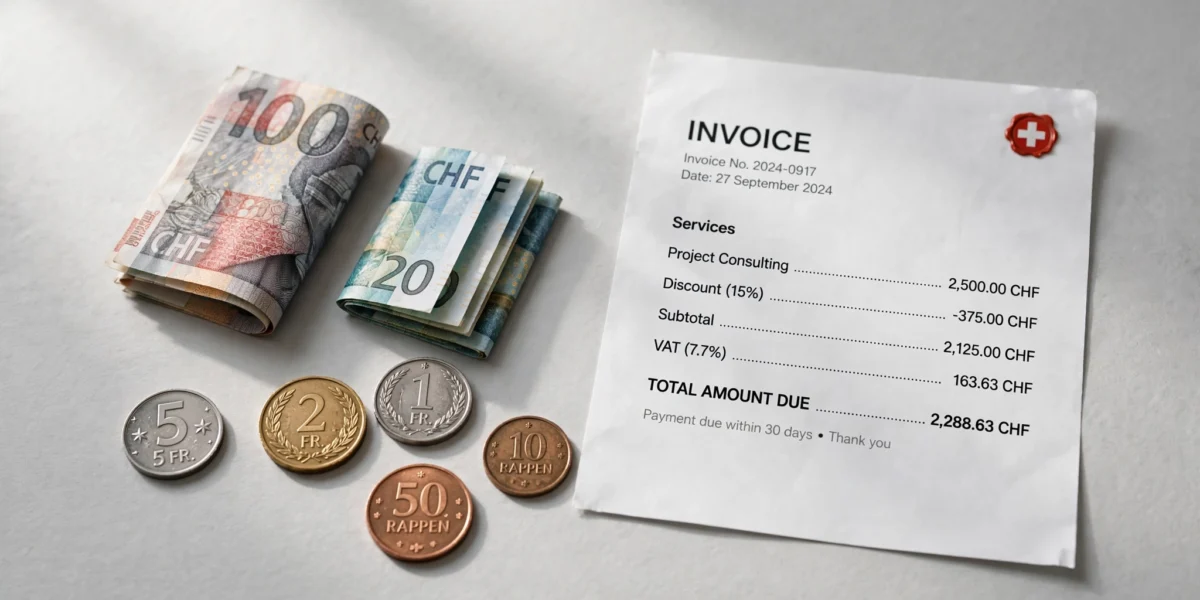
Schweizer Franken und Rechnung: Die MwSt-Sätze der Schweiz auf einen Blick.
Die Schweizer Mehrwertsteuer (MWST) kennt drei Sätze: den Normalsatz von 8,1 %, den reduzierten Satz von 2,6 % für Güter des täglichen Bedarfs und den Sondersatz von 3,8 % für Beherbergungsleistungen. Diese Sätze gelten seit dem 1. Januar 2024 und sind auch 2026 unverändert – damit liegt die Schweiz deutlich unter den 19 % Deutschlands und den 20 % Österreichs. Dieser Ratgeber zeigt dir alle drei Sätze im Detail, die passende Formel zum Aufschlagen und Herausrechnen, die historische Entwicklung seit 1995 sowie die wichtigsten Sonderfälle – etwa beim Einkaufen im grenznahen Ausland.
Die drei Schweizer Mehrwertsteuersätze im Überblick
Im Gegensatz zu Deutschland, das mit 19 % und 7 % nur zwei Sätze kennt, unterscheidet die Schweiz zwischen drei Steuersätzen. Welcher Satz greift, hängt ausschliesslich davon ab, was verkauft wird – nicht davon, wer verkauft oder wer kauft.
| Satz | Höhe | Gilt für |
|---|---|---|
| Normalsatz | 8,1 % | Die meisten Waren und Dienstleistungen (Elektronik, Kleidung, Handwerk, Beratung, Restaurantbesuche) |
| Reduzierter Satz | 2,6 % | Güter des täglichen Bedarfs: Lebensmittel, alkoholfreie Getränke, Bücher, Zeitungen, Medikamente |
| Sondersatz | 3,8 % | Ausschliesslich Beherbergungsleistungen (Hotelübernachtung inkl. Frühstück) |
Rechtliche Grundlage ist Art. 25 des Mehrwertsteuergesetzes (MWSTG, SR 641.20); zuständige Behörde ist die Eidgenössische Steuerverwaltung (ESTV). Anders als in Deutschland, wo umgangssprachlich „Mehrwertsteuer“ und gesetzlich „Umsatzsteuer“ nebeneinander existieren (mehr dazu in unserem Artikel zum Unterschied zwischen Umsatzsteuer und Mehrwertsteuer), heisst das Schweizer Gesetz selbst bereits Mehrwertsteuergesetz – die Abkürzung „MWST“ wird in der Schweiz sowohl in Gesetzestexten als auch im Alltag verwendet, eine separate „USt“-Variante wie in Deutschland gibt es nicht.
Normalsatz (8,1 %): der Standardfall
Der Normalsatz ist die Regel, nicht die Ausnahme: Er greift immer dann, wenn eine Leistung nicht ausdrücklich dem reduzierten Satz oder dem Sondersatz zugeordnet ist. Das betrifft den grössten Teil des Konsums – von Elektronik über Kleidung und Möbel bis zu Dienstleistungen wie Beratung, Handwerk oder Streaming-Abos. Auch Restaurantbesuche (Konsum vor Ort) unterliegen in der Schweiz durchgehend dem Normalsatz.
Reduzierter Satz (2,6 %): Güter des täglichen Bedarfs
Der reduzierte Satz gilt für eine gesetzlich klar definierte Liste von Gütern, nicht für ganze Branchen. Dazu zählen:
- Nahrungsmittel und alkoholfreie Getränke (Supermarkt-Einkauf, aber auch Take-away-Verpflegung)
- Bücher, Zeitungen und Zeitschriften
- Medikamente
- Vieh, Geflügel, Fische
- Getreide sowie Saatgut, Setzlinge und lebende Pflanzen
- Land- und forstwirtschaftliche Erzeugnisse und Leistungen
Ein Detail, das in der Praxis häufig überrascht: Anders als in Deutschland, wo seit dem 1. Januar 2026 Vor-Ort-Konsum und Take-away im Restaurant einheitlich mit 7 % besteuert werden, unterscheidet die Schweiz weiterhin. Isst du im Restaurant vor Ort, gilt der Normalsatz von 8,1 %; nimmst du dieselbe Mahlzeit mit, greift der reduzierte Satz von 2,6 %.
Sondersatz (3,8 %): die Sonderregel für die Hotellerie
Der Sondersatz gilt ausschliesslich für Beherbergungsleistungen – die Übernachtung inklusive Frühstück in Hotellerie und Parahotellerie, auch wenn das Frühstück separat in Rechnung gestellt wird. Für alles andere im Hotel (Minibar, Mittag- oder Abendessen im Hotelrestaurant, Wellness-Angebote) gilt wieder der Normalsatz – eine Hotelrechnung weist entsprechend oft zwei unterschiedliche Steuersätze auf derselben Rechnung aus.
Der Sondersatz ist verfassungsrechtlich als befristete Ausnahme angelegt und wird seit 1996 periodisch verlängert. Aktuell gilt er noch bis zum 31. Dezember 2027. National- und Ständerat haben 2025 bereits einer Fortführung über 2027 hinaus zugestimmt; der Bundesrat hat eine Verlängerung um acht weitere Jahre bis Ende 2035 vorgeschlagen, über die das Parlament abschliessend entscheidet. Für Reisende und die Tourismusbranche bedeutet das: Mit einem baldigen Wegfall des Sondersatzes ist nicht zu rechnen, auch wenn die Verlängerung formal noch nicht endgültig beschlossen ist.
MwSt Schweiz berechnen: Formel und Rechenbeispiele
Die Berechnung folgt in der Schweiz demselben Prinzip wie die Grundlagen der Prozentrechnung – nur mit den jeweiligen Schweizer Sätzen als Faktor.
MWST aufschlagen (Netto → Brutto): Nettobetrag × (1 + Steuersatz)
- Normalsatz: × 1,081
- Reduzierter Satz: × 1,026
- Sondersatz: × 1,038
MWST herausrechnen (Brutto → Netto): Bruttobetrag ÷ (1 + Steuersatz)
-
- Normalsatz: ÷ 1,081
- Reduzierter Satz: ÷ 1,026
- Sondersatz: ÷ 1,038
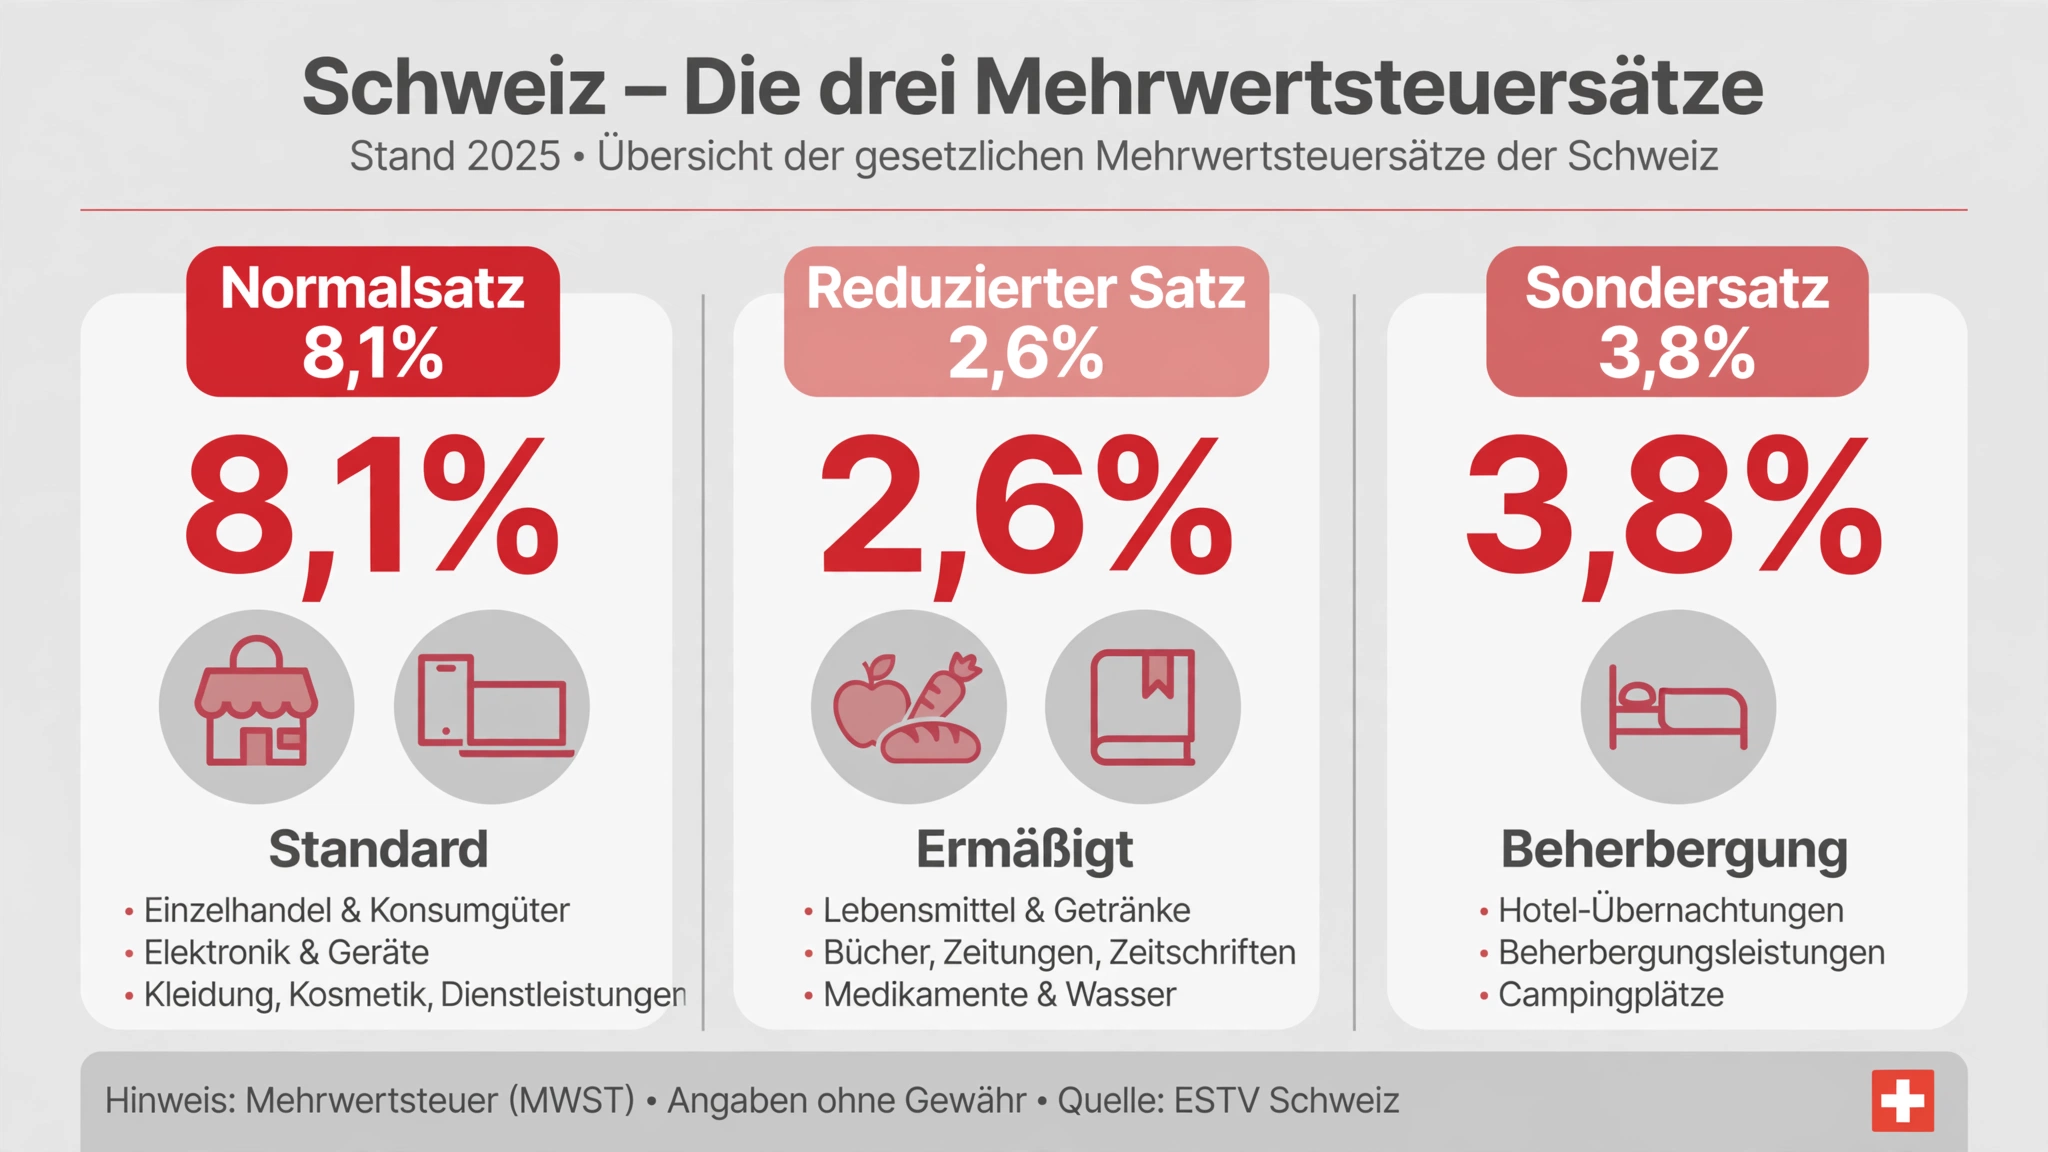
Die drei Schweizer MWST-Sätze im Vergleich: 8,1 %, 2,6 % und 3,8 %.
Rechenbeispiele mit dem Rechenweg
| Ausgangslage | Rechnung | Ergebnis |
|---|---|---|
| CHF 100 netto, Normalsatz | 100 × 1,081 | CHF 108.10 brutto (MWST-Betrag: CHF 8.10) |
| CHF 648 brutto, Normalsatz | 648 ÷ 1,081 | CHF 599.44 netto (MWST-Betrag: CHF 48.56) |
| CHF 45 netto, reduzierter Satz | 45 × 1,026 | CHF 46.17 brutto (MWST-Betrag: CHF 1.17) |
| CHF 180 netto, Sondersatz | 180 × 1,038 | CHF 186.84 brutto (MWST-Betrag: CHF 6.84) |
Klassischer Rechenfehler: CHF 108.10 brutto − 8,1 % ergibt nicht CHF 100 netto, sondern fälschlicherweise CHF 99.34. Richtig ist die Division: CHF 108.10 ÷ 1,081 = CHF 100.00 netto. Der Fehler entsteht, weil die 8,1 % auf den Nettobetrag (100 %) berechnet werden, nicht auf den Bruttobetrag (108,1 %) – exakt derselbe Denkfehler, der auch bei der deutschen MwSt-Berechnung am häufigsten vorkommt.
Schweiz vs. Deutschland vs. Österreich: Die Sätze im Vergleich
Im DACH-Vergleich hat die Schweiz mit Abstand die niedrigsten Sätze:
| Land | Normal-/Regelsteuersatz | Ermässigte/reduzierte Sätze |
|---|---|---|
| Schweiz | 8,1 % | 2,6 % (täglicher Bedarf) und 3,8 % (Beherbergung) |
| Deutschland | 19 % | 7 % |
| Österreich | 20 % | 10 % und 13 % |
Der Grund liegt weniger in der Steuersystematik als in der Finanzierungsstruktur: Während die Schweizer Bundesfinanzen breiter auf direkte Steuern gestützt sind, tragen Umsatz- bzw. Mehrwertsteuern in Deutschland und Österreich einen grösseren Anteil der Staatseinnahmen. Für den praktischen Alltag – etwa als deutsches Unternehmen mit Schweizer Kunden oder als Verbraucher auf Einkaufstour – lohnt sich daher immer der Blick auf das jeweilige Land, nicht auf einen pauschalen „MwSt-Satz“. Wer für Deutschland rechnet, findet die passenden Werte in unserem MwSt-Rechner für Deutschland; einen kompakten Drei-Länder-Überblick liefert zudem unser Vergleich der Umsatzsteuersätze in Deutschland, Österreich und der Schweiz.
Historische Entwicklung der Schweizer Mehrwertsteuer
Die Schweiz führte die Mehrwertsteuer erst 1995 ein – zuvor galt eine Warenumsatzsteuer (WUSt), die nur auf Handelsstufen, nicht auf Dienstleistungen erhoben wurde. Seither wurden die Sätze fünfmal angepasst, fast ausschliesslich zur Finanzierung von Sozialwerken oder Infrastruktur:
| Zeitraum | Normalsatz | Red. Satz | Sondersatz | Hintergrund |
|---|---|---|---|---|
| 1.1.1995–1998 | 6,5 % | 2,0 % | 3,0 % | Einführung der MWST, löst die Warenumsatzsteuer ab |
| 1999–2010 | 7,5 % → 7,6 % | – | – | Volksentscheid zur Zusatzfinanzierung von AHV/IV (1999); +0,1 % für Eisenbahn-Grossprojekte (2001) |
| 2011–2017 | 8,0 % | 2,5 % | 3,8 % | Befristete Zusatzfinanzierung der Invalidenversicherung (IV) |
| 2018–2023 | 7,7 % | 2,5 % | 3,7 % | Auslaufen der IV-Zusatzfinanzierung |
| seit 1.1.2024 | 8,1 % | 2,6 % | 3,8 % | AHV-21-Reform (vom Stimmvolk 2022 angenommen) |
Für 1999 und 2001 sind ausschliesslich Anpassungen des Normalsatzes dokumentiert; reduzierter Satz und Sondersatz blieben in diesem Zeitraum unverändert bei den 1995 festgelegten Werten.
Trotz fünf Erhöhungen in drei Jahrzehnten bleibt die Schweiz im europäischen Vergleich ein Ausreisser nach unten. Eine weitere, ursprünglich für Januar 2026 vorgesehene Erhöhung des Normalsatzes um 0,7 Prozentpunkte auf 8,8 % – zur Finanzierung der 13. AHV-Monatsrente – hat das Parlament auf frühestens 2028 verschoben. Für 2026 bleiben alle drei Sätze also unverändert.
Wer muss in der Schweiz MWST-pflichtig sein?
Die MWST-Pflicht beginnt ab einem weltweiten Jahresumsatz von CHF 100’000 aus steuerbaren Leistungen; für Vereine und gemeinnützige Organisationen liegt die Grenze bei CHF 250’000. Massgeblich ist der weltweite Umsatz – auch ausländische Unternehmen, die Leistungen in die Schweiz erbringen, können ab dieser Schwelle steuerpflichtig werden, unabhängig von einer physischen Präsenz im Land.
Unterhalb der Schwelle besteht keine Pflicht, eine freiwillige Unterstellung ist jedoch möglich – das lohnt sich vor allem, wenn hohe Vorsteuerbeträge anfallen, etwa bei grösseren Investitionen. Steuerpflichtige Unternehmen können zwischen der effektiven Abrechnungsmethode (Vorsteuer wird einzeln geltend gemacht) und der vereinfachten Saldosteuersatz-Methode wählen, bei der ein pauschaler, branchenabhängiger Satz auf den Bruttoumsatz abgeführt wird.
MWST beim Einkaufen im Ausland: Was gilt seit 2025?
Für Verbraucher – gerade in Grenznähe oder beim Online-Shopping – haben sich zwei unabhängige Regelungen seit 2025 spürbar verändert. Sie werden häufig verwechselt, betreffen aber unterschiedliche Situationen:
1. Die Reise-Wertfreigrenze (persönliche Einkäufe über die Grenze): Wer Waren persönlich über die Grenze in die Schweiz bringt, kann seit dem 1. Januar 2025 noch bis CHF 150 pro Person und Tag MWST-frei einführen – zuvor lag die Grenze bei CHF 300. Wird der Betrag überschritten, wird die MWST auf den gesamten Warenwert fällig, nicht nur auf den übersteigenden Teil.
2. Die Plattformbesteuerung (Online-Bestellungen aus dem Ausland): Ebenfalls seit dem 1. Januar 2025 müssen grosse ausländische Online-Plattformen ab einem bestimmten Umsatz in der Schweiz die MWST direkt beim Verkauf ausweisen und abführen. Zuvor sorgte eine Bagatellregel dafür, dass Sendungen mit einer Einfuhrsteuer unter CHF 5 – praktisch Warenwerte bis rund CHF 65 – steuerfrei blieben. Diese Lücke, die ausländischen Plattformen einen Preisvorteil gegenüber Schweizer Anbietern verschaffte, ist mit der Plattformbesteuerung geschlossen: Der Schweizer Normalsatz ist bei registrierten Anbietern nun bereits im angezeigten Preis enthalten.
Für die Praxis heisst das: Bei einer Online-Bestellung bei einem registrierten ausländischen Anbieter ist die Schweizer MWST in aller Regel schon im Kaufpreis enthalten. Beim persönlichen Einkauf jenseits der Grenze zählt dagegen die Tages-Wertfreigrenze von CHF 150 pro Person.
Häufige Fehler bei der Schweizer MWST-Berechnung
- Subtraktion statt Division: Aus einem Bruttobetrag wird die MWST fälschlicherweise durch Abziehen des Prozentsatzes statt durch Division mit dem Faktor (1 + Satz) berechnet.
- Reduzierter Satz = steuerfrei: Der reduzierte Satz von 2,6 % ist kein Nullsatz – die Steuer muss trotzdem korrekt ausgewiesen und abgeführt werden.
- Ein Satz für die ganze Hotelrechnung: Der Sondersatz von 3,8 % gilt nur für Übernachtung und Frühstück; Minibar, Restaurant oder Wellness im selben Hotel werden zum Normalsatz von 8,1 % separat berechnet.
- Wertfreigrenze und Plattformbesteuerung verwechseln: Die CHF-150-Grenze gilt für persönlich mitgeführte Waren beim Grenzübertritt, nicht für Online-Bestellungen bei registrierten Plattformen, deren Preise die MWST bereits enthalten.
- MWST-Pflicht an physische Präsenz knüpfen: Massgeblich ist der weltweite Jahresumsatz – auch Unternehmen ohne Sitz oder Betriebsstätte in der Schweiz können ab CHF 100’000 steuerpflichtig werden.
Wichtige Begriffe rund um die Schweizer MWST
ESTV: die Eidgenössische Steuerverwaltung, zuständig für Erhebung und Vollzug der Mehrwertsteuer auf Bundesebene. MWSTG: das Mehrwertsteuergesetz (SR 641.20), die gesetzliche Grundlage der Schweizer MWST. Vorsteuer: die beim Einkauf selbst gezahlte MWST, die ein steuerpflichtiges Unternehmen zurückfordern bzw. verrechnen kann – strukturell identisch mit dem deutschen Vorsteuerabzug. Saldosteuersatz: eine vereinfachte Abrechnungsmethode für KMU, bei der ein pauschaler Satz auf den Bruttoumsatz abgeführt wird, statt die Vorsteuer einzeln zu ermitteln. Wertfreigrenze: der Betrag (aktuell CHF 150 pro Person und Tag), bis zu dem persönlich mitgeführte Waren beim Grenzübertritt MWST-frei bleiben. Plattformbesteuerung: die Pflicht grosser ausländischer Online-Plattformen, die Schweizer MWST direkt beim Verkauf auszuweisen und abzuführen.
Häufig gestellte Fragen (FAQ)
Wie hoch ist die Mehrwertsteuer in der Schweiz?
Die Schweiz kennt drei Sätze: den Normalsatz von 8,1 %, den reduzierten Satz von 2,6 % für Güter des täglichen Bedarfs und den Sondersatz von 3,8 % für Beherbergungsleistungen. Diese Sätze gelten seit dem 1. Januar 2024.
Wie berechne ich die Schweizer MWST aus einem Bruttobetrag heraus?
Teile den Bruttobetrag durch (1 + Steuersatz). Beim Normalsatz also durch 1,081: CHF 108.10 ÷ 1,081 = CHF 100.00 netto. Eine einfache Subtraktion des Prozentsatzes vom Bruttobetrag liefert ein falsches Ergebnis.
Ab welchem Umsatz bin ich in der Schweiz MWST-pflichtig?
Die MWST-Pflicht beginnt ab einem weltweiten Jahresumsatz von CHF 100’000 aus steuerbaren Leistungen, für Vereine und gemeinnützige Organisationen ab CHF 250’000. Eine freiwillige Unterstellung unterhalb dieser Grenze ist möglich.
Was ist der Unterschied zwischen der Schweizer und der deutschen Mehrwertsteuer?
Die Schweiz hat mit 8,1 % einen deutlich niedrigeren Normalsatz als Deutschland mit 19 % und kennt mit dem Sondersatz für Beherbergung (3,8 %) einen dritten Satz, den Deutschland nicht hat. Zudem verwendet die Schweiz ausschliesslich die Abkürzung MWST, während in Deutschland Umsatzsteuer (USt) und Mehrwertsteuer (MwSt) parallel existieren.
Wie viel MWST zahle ich beim Online-Einkauf aus dem Ausland in die Schweiz?
Bei registrierten ausländischen Online-Plattformen ist die Schweizer MWST seit 2025 in der Regel bereits im angezeigten Preis enthalten. Für persönlich über die Grenze mitgeführte Waren gilt separat eine Wertfreigrenze von CHF 150 pro Person und Tag.
Gilt der Sondersatz von 3,8 % auch für das Frühstück im Hotel?
Ja, der Sondersatz deckt die Übernachtung inklusive Frühstück ab – auch wenn das Frühstück auf der Rechnung separat ausgewiesen wird. Andere Leistungen wie Minibar oder ein zusätzliches Abendessen im Hotelrestaurant unterliegen dagegen dem Normalsatz von 8,1 %.
Wird die Schweizer Mehrwertsteuer 2026 oder 2027 erhöht?
Für 2026 bleiben alle drei Sätze unverändert. Eine geplante Erhöhung des Normalsatzes auf 8,8 % zur Finanzierung der 13. AHV-Rente wurde auf frühestens 2028 verschoben. Der bis Ende 2027 befristete Sondersatz für Beherbergung soll laut Parlamentsbeschluss über 2027 hinaus fortgeführt werden; die endgültige Verlängerung bis 2035 ist aber noch nicht formell abgeschlossen.
Zusammenfassung
Die Schweiz besteuert Waren und Dienstleistungen mit drei Sätzen: 8,1 % Normalsatz, 2,6 % reduzierter Satz und 3,8 % Sondersatz für Beherbergung – seit 1.1.2024 und unverändert auch 2026. Damit liegt sie deutlich unter Deutschland (19 %/7 %) und Österreich (20 %/13 %/10 %). Die MWST-Pflicht beginnt ab CHF 100’000 Jahresumsatz; seit 2025 gelten zudem neue Regeln für Auslandseinkäufe – eine Wertfreigrenze von CHF 150 pro Person und Tag sowie die Plattformbesteuerung für grosse ausländische Online-Shops.
Fazit
Ob Rechnung, Hotelaufenthalt oder Online-Bestellung aus dem Ausland: Mit den drei Sätzen und der passenden Formel lässt sich die Schweizer MWST in Sekunden berechnen. Für Berechnungen mit deutschen Sätzen nutze unseren kostenlosen Prozentrechner – inklusive Rechenweg für jede Formel.